
Một bên đang bắt đáy, một bên đang thoát hàng.
Liệu PNJ đã giảm đủ sâu chưa? Cơ hội nào cho nhà đầu tư bắt đáy?
1. TỪ CỔ PHIẾU TỶ USD ĐẾN VÙNG VỐN HÓA CHỈ CÒN HƠN 12.000 TỶ
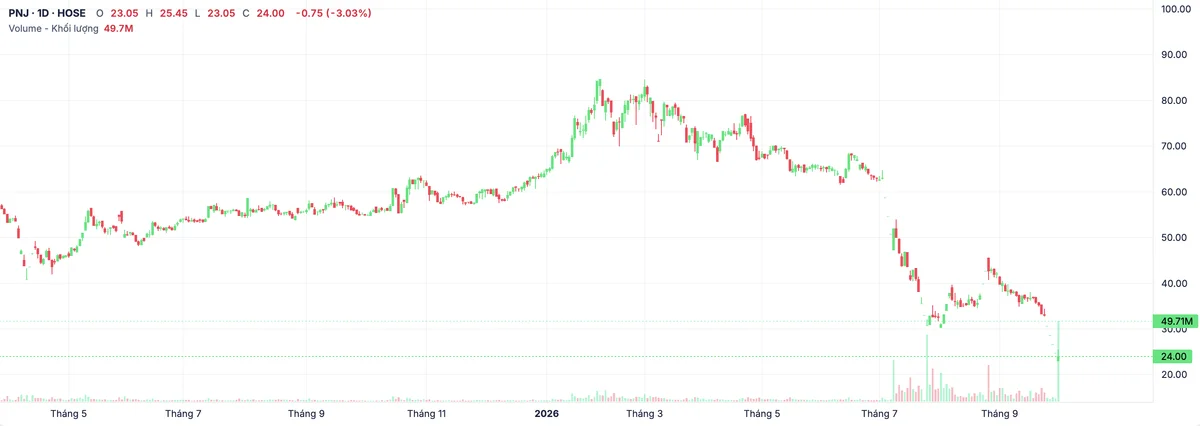
PNJ từng có thời điểm giao dịch trên 84.000 đồng/cp, nhưng đến ngày 1/10 chỉ còn 24.750 đồng/cp, thấp nhất hơn 6 năm.
Sau 4 phiên sàn liên tiếp, vốn hóa PNJ chỉ còn khoảng 12.665 tỷ đồng, mất hơn 4.200 tỷ đồng chỉ trong 4 phiên và giảm khoảng 25%. Nếu tính từ vùng đỉnh đầu năm, mức sụt giảm thị giá đã lên tới khoảng 70%.. Đây chính là điểm khiến nhiều nhà đầu tư bắt đầu nhìn PNJ như một cơ hội định giá.
Nhưng giá cổ phiếu giảm 70% không đồng nghĩa giá trị doanh nghiệp cũng giảm 70%.
Bởi khác với những nhịp giảm trước đây, lần này thị trường không chỉ đang chiết khấu tâm lý. PNJ đã phải điều chỉnh lại kế hoạch kinh doanh, tăng mạnh dự phòng, thay đổi chính sách thu đổi, huy động thêm vốn và đứng trước nguy cơ pha loãng rất lớn.
2. DOANH THU VẪN TĂNG, NHƯNG LỢI NHUẬN LẠI ĐANG “BỐC HƠI”
8 tháng đầu năm 2026, PNJ ghi nhận doanh thu khoảng 31.404 tỷ đồng, tăng 39%, cho thấy nhu cầu và quy mô kinh doanh chưa hề sụp đổ.
Nhưng lợi nhuận lại diễn biến theo hướng hoàn toàn ngược lại: lợi nhuận gộp chỉ còn 3.324 tỷ đồng, giảm 29%, còn lợi nhuận sau thuế sau lợi ích cổ đông thiểu số chỉ khoảng 668 tỷ đồng, giảm 54%. Biên lợi nhuận gộp giảm mạnh xuống khoảng 10,6%.
Đặc biệt, riêng tháng 7-8, PNJ vẫn tạo ra khoảng 5.695 tỷ đồng doanh thu, nhưng lại ghi nhận lỗ sau thuế khoảng 61 tỷ đồng.
Đây là một sự thay đổi rất đáng lưu ý: PNJ không thiếu doanh thu; vấn đề là mỗi đồng doanh thu đang tạo ra ít lợi nhuận hơn rất nhiều.
3. CÚ SỐC 7.071 TỶ ĐỒNG: PNJ ĐANG PHẢI TRẢ GIÁ CHO MỘT CHÍNH SÁCH TỪ QUÁ KHỨ
PNJ cam kết mua lại các sản phẩm đã bán cho khách hàng theo chính sách thu đổi. Khi lượng khách mang sản phẩm quay lại tăng mạnh, doanh nghiệp phải sử dụng một lượng vốn rất lớn để mua lại hàng hóa, đồng thời đối mặt với khoản tổn thất khi giá trị hàng thu hồi thấp hơn giá trị ghi nhận.
Từ 1/7 đến 3/9, PNJ đã mua lại lượng hàng trị giá gần 5.000 tỷ đồng và ghi nhận tổn thất khoảng 1.446 tỷ đồng.
Trong BCTC bán niên soát xét, PNJ từng sử dụng giả định khoảng 28,8% lượng hàng bán ra giai đoạn 2020-2026 có thể được khách bán lại. Nhưng trong kế hoạch mới, doanh nghiệp nâng giả định lên tới 80%.
Và từ đó xuất hiện con số gây sốc: PNJ dự kiến trích lập 7.071 tỷ đồng dự phòng cho chính sách thu đổi.
Nếu tính khoản dự phòng này, kế hoạch năm 2026 chuyển từ mục tiêu lợi nhuận sau thuế hơn 3.400 tỷ đồng sang lỗ 6.271 tỷ đồng.
Nếu loại trừ khoản dự phòng, PNJ vẫn ước tính lợi nhuận sau thuế khoảng 801 tỷ đồng.
Điều này rất quan trọng, bởi phần lớn là khoản dự phòng cho tổn thất có thể phát sinh.
Nhưng khoản dự phòng lại cho thị trường thấy rằng ban lãnh đạo đang phải đưa ra một giả định rất thận trọng về mức độ khách hàng quay lại thu đổi và tổn thất có thể phát sinh.
Đây cũng chính là lý do thị trường không thể đơn giản nhìn vào P/E thấp hay giá cổ phiếu đã giảm sâu để kết luận PNJ đang rẻ.
4. BAN LÃNH ĐẠO ĐANG “ GIẢI CỨU” DOANH NGHIỆP HAY TẠO RA "RỦI RO" MỚI
Gia đình Chủ tịch HĐQT Cao Thị Ngọc Dung đã bán tổng cộng 25 triệu cổ phiếu PNJ để tạo nguồn vốn cho bà Dung cho PNJ vay. Khoản vay đã giải ngân khoảng 700 tỷ đồng, không có tài sản bảo đảm và có hạn mức tối đa khoảng 1.080 tỷ đồng, nhằm bổ sung vốn lưu động và phục vụ hoạt động sản xuất kinh doanh.
PNJ đồng thời điều chỉnh chính sách thu đổi, rút ngắn thời gian thanh toán đối với một số nhóm sản phẩm, qua đó giảm áp lực dòng tiền.
Động thái lớn nhất nằm ở kế hoạch phát hành riêng lẻ tối đa 550 triệu cổ phiếu.
Con số này đặc biệt đáng chú ý bởi PNJ hiện chỉ có khoảng 511,7 triệu cổ phiếu lưu hành.
Tức nếu phát hành toàn bộ, số cổ phiếu mới sẽ tương đương hơn 107% lượng cổ phiếu hiện hữu.
60% số tiền huy động dự kiến được sử dụng cho các hoạt động liên quan đến chính sách thu đổi và mua lại hàng hóa; 20% bổ sung vốn lưu động và nhu cầu tài chính khác; 20% còn lại có thể dùng để thanh toán các khoản vay ngắn hạn.
Đây là một bài toán hai mặt.
Một mặt, PNJ có thêm nguồn lực để xử lý cú sốc thanh khoản và tái thiết hoạt động kinh doanh.
Mặt khác, cổ đông hiện hữu phải đối mặt với nguy cơ pha loãng rất lớn nếu toàn bộ 550 triệu cổ phiếu được phát hành.
Đặc biệt, giá phát hành dự kiến không thấp hơn bình quân giá đóng cửa 30 phiên trước thời điểm HĐQT quyết định giá và không thấp hơn giá trị sổ sách trên mỗi cổ phiếu.
5. “GỢN RỦI RO” LỚN NHẤT CỦA NHÀ ĐẦU TƯ BẮT ĐÁY
Thanh khoản hơn 1.000 tỷ đồng sáng 2/10 chắc chắn là một tín hiệu đáng chú ý. PNJ đã thoát giá sàn sau 4 phiên liên tiếp và xuất hiện lực cầu đủ lớn để hấp thụ hàng chục triệu cổ phiếu.
Nhưng được giải cứu khỏi giá sàn không đồng nghĩa đã xác nhận đáy.
Trước đó, tháng 7/2026, PNJ cũng từng có một phiên “giải cứu” với hơn 25,6 triệu cổ phiếu, giá trị khoảng 1.243 tỷ đồng, sau 3 phiên sàn liên tiếp. Khi đó cổ phiếu cũng bật tăng mạnh rồi mới tiếp tục trải qua những biến động rất lớn.
Vì vậy, thanh khoản lớn chỉ chứng minh rằng có người sẵn sàng mua ở vùng giá thấp, chứ chưa chứng minh rằng thị trường đã xác định được giá trị hợp lý của PNJ.
Đáng chú ý hơn, trong phiên sáng 2/10, khi dòng tiền bắt đáy trong nước xuất hiện, khối ngoại lại bán gần 34 triệu cổ phiếu, trị giá khoảng 783 tỷ đồng.
Đây không phải bằng chứng cho thấy PNJ chắc chắn còn giảm, nhưng nó cho thấy các dòng tiền lớn đang có cách nhìn rất khác nhau về rủi ro của doanh nghiệp ở vùng giá hiện tại.
Một rủi ro khác cũng cần nhìn thẳng: cuối tháng 6/2026, giá trị sổ sách PNJ khoảng 27.200 đồng/cp, trong khi thị giá sau 4 phiên sàn chỉ còn 24.750 đồng/cp.
Nhưng nếu khoản lỗ 6.271 tỷ đồng thực sự được ghi nhận và doanh nghiệp phát hành thêm lượng cổ phiếu rất lớn, giá trị sổ sách trên mỗi cổ phần cũng sẽ thay đổi.
Do đó, câu chuyện “PNJ đang giao dịch dưới book value nên quá rẻ” là chưa đủ để thuyết phục.
6. KẾT LUẬN: PNJ CÓ THỂ LÀ CƠ HỘI, NHƯNG CHƯA PHẢI MỘT CƠ HỘI ĐƠN GIẢN
PNJ vẫn là một doanh nghiệp có nền tảng đáng chú ý. Doanh thu 8 tháng vẫn tăng 39%, hoạt động kinh doanh lõi chưa biến mất và ban lãnh đạo đang chủ động tái cấu trúc thay vì né tránh vấn đề.
Nhưng thị trường đang định giá PNJ dựa trên một phiên bản hoàn toàn khác so với đầu năm.
Một PNJ có lợi nhuận dự kiến âm 6.271 tỷ đồng thay vì lãi hơn 3.400 tỷ đồng; một PNJ phải huy động thêm vốn; thay đổi chính sách thu đổi; và có thể phát hành lượng cổ phiếu mới lớn hơn cả số cổ phiếu hiện hữu.
Đó là lý do giá giảm 70% chưa thể tự động biến PNJ thành một món hời.
Nếu khoản dự phòng 7.071 tỷ đồng mang tính thận trọng, áp lực thu đổi giảm nhanh, dòng tiền được cải thiện và biên lợi nhuận phục hồi, PNJ có thể mở ra một câu chuyện phục hồi rất đáng chú ý.
Nhưng nếu tổn thất tiếp tục phát sinh, lợi nhuận lõi không phục hồi và phương án phát hành khiến cổ đông hiện hữu bị pha loãng mạnh, thì mức giá thấp hiện tại vẫn có thể chưa phải là điểm cuối của quá trình định giá lại.
ĐHĐCĐ bất thường dự kiến ngày 21/10/2026 sẽ là một trong những mốc quan trọng nhất, bởi tại đây cổ đông sẽ quyết định các vấn đề liên quan đến kế hoạch kinh doanh, cổ tức, hoàn nhập quỹ và phương án phát hành riêng lẻ tối đa 550 triệu cổ phiếu.
PNJ có thể đang ở vùng giá hấp dẫn nhất trong nhiều năm, nhưng “giá rẻ” chỉ trở thành “cơ hội” khi nhà đầu tư chứng minh được rằng những gì đang xảy ra là một cú sốc tạm thời đối với lợi nhuận - chứ không phải sự thay đổi lâu dài trong giá trị của mỗi cổ phần.
Lưu ý: Bài viết thể hiện quan điểm phân tích cá nhân tại thời điểm 2/10/2026, mang tính chất tham khảo, không phải khuyến nghị mua bán cổ phiếu. Nhà đầu tư cần tự đánh giá khẩu vị rủi ro, tình hình tài chính và chiến lược đầu tư của mình trước khi ra quyết định.