Giờ có phải thời điểm phù hợp để gửi tiết kiệm thay vì đầu tư bên ngoài?
Khảo sát mới nhất của truyền thông cho thấy gần 10 ngân hàng đang chào khách mức lãi từ 9%/năm, thậm chí 9,2-9,35%, với khoản tiền chỉ vài trăm triệu đồng. Trong khi đó, mức niêm yết công khai cao nhất cho khoản gửi dưới 1 tỷ đồng vẫn chưa tới 8%.
Ở phía bên kia, chứng khoán lại chưa cho cảm giác dễ kiếm tiền.
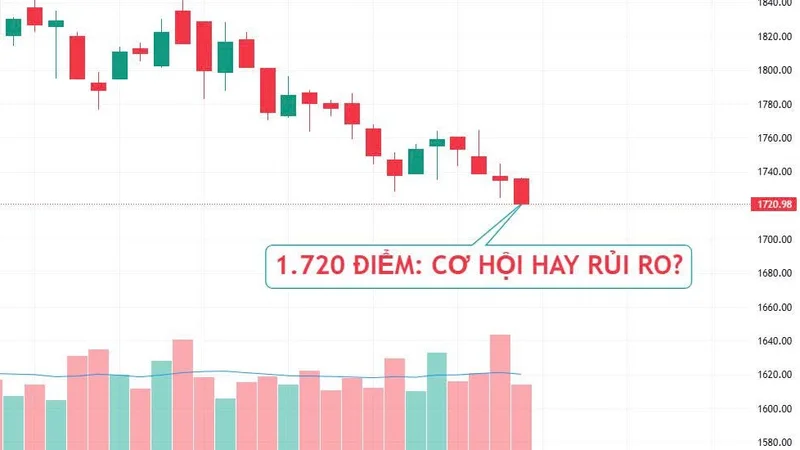
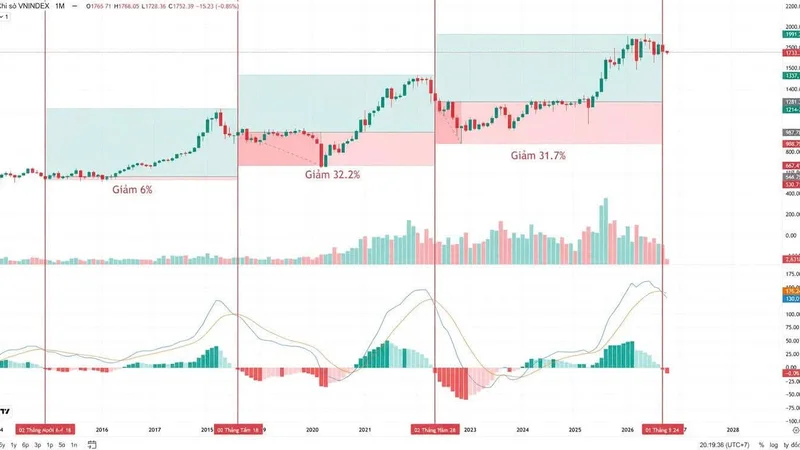
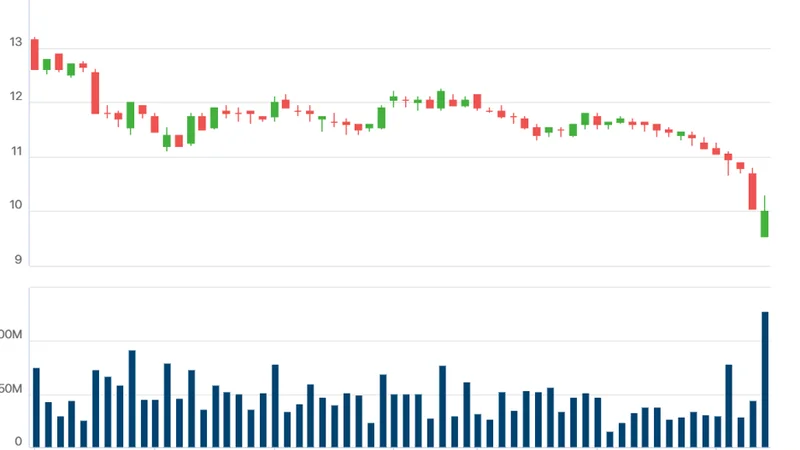
VN-Index kết thúc tháng 9 tại 1.768,62 điểm, giảm 3,47% so với tháng trước. Đến phiên 12/10, chỉ số tiếp tục lùi về 1.720 điểm, tức mất thêm khoảng 2% chỉ trong những phiên đầu tháng 10.
Khi một bên có thể mang về khoảng 9% mỗi năm mà gần như không phải nhìn bảng điện, câu hỏi “gửi tiết kiệm hay tiếp tục ở lại chứng khoán?” rõ ràng khó trả lời hơn trước.
Tiết kiệm đang trở thành đối thủ đáng gờm của chứng khoán
Điểm đáng chú ý là mức lãi trên 9% giờ không còn chỉ dành cho khách VIP gửi hàng chục tỷ đồng.
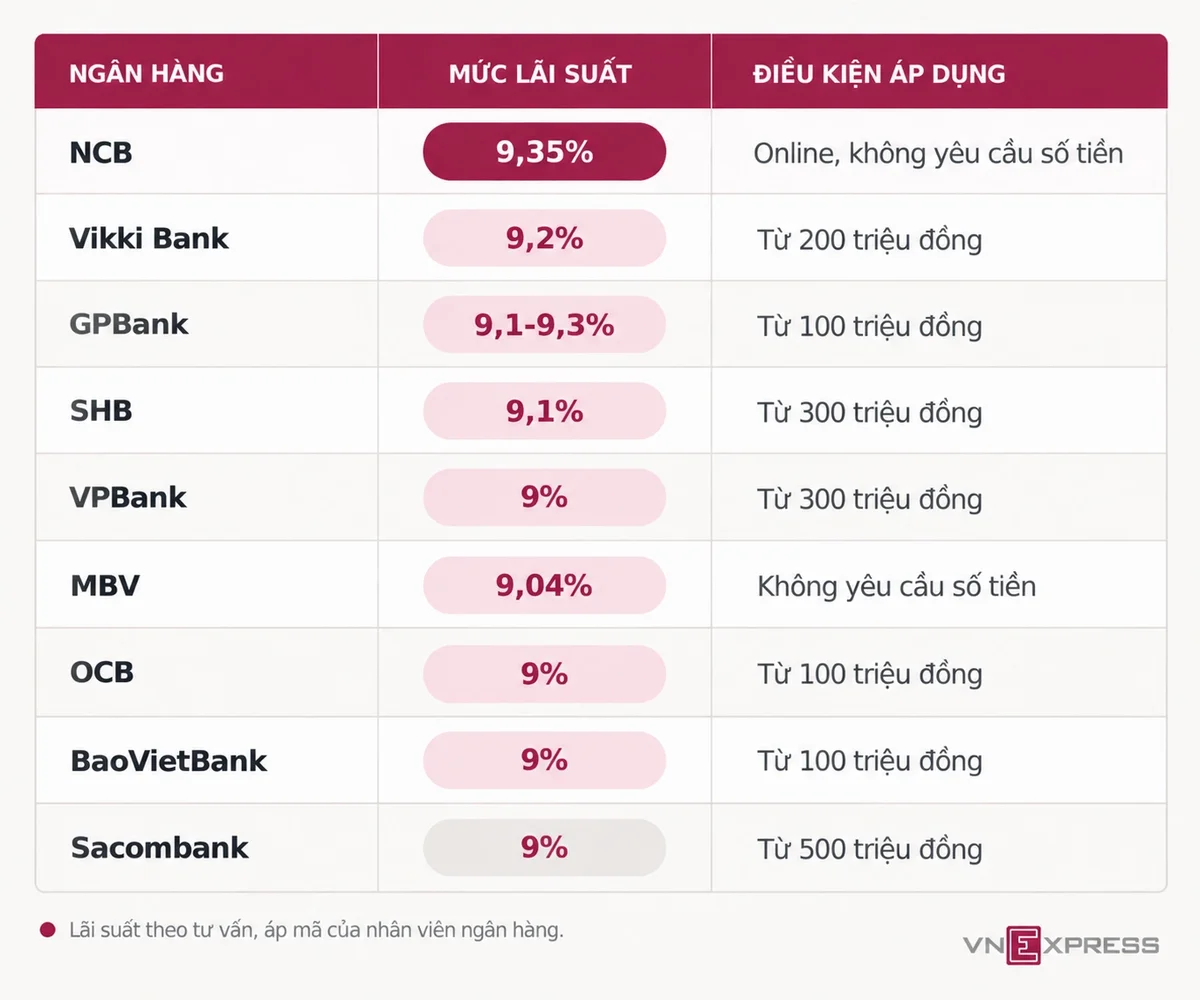
Tuy nhiên, cần phân biệt đây chủ yếu là mức chào thực tế hoặc chương trình ưu đãi, có thể đi kèm điều kiện, mã giới thiệu hay kỳ hạn nhất định.
Quan trọng hơn, lãi suất cao có thể chưa sớm biến mất.
NHNN ngày 7/10 cho biết tốc độ tăng lãi suất đã chậm lại và mặt bằng đang dần ổn định. Nhưng một số nhóm phân tích cho rằng lãi suất khó giảm rõ rệt trước đầu năm 2027 do áp lực lạm phát, tỷ giá và chính sách tiền tệ quốc tế.
Điều đó khiến gửi tiết kiệm thực sự trở thành một lựa chọn cạnh tranh với cổ phiếu, thay vì chỉ là nơi tạm trú của dòng tiền.
Chứng khoán bước vào tháng 10 vẫn chưa thực sự “dễ chơi”
Nếu nhìn đúng vào dữ liệu hiện tại, thị trường cũng chưa tạo được một xu hướng đủ mạnh để kéo tiền quay lại đồng loạt.
VN-Index giảm 3,47% trong tháng 9, còn thanh khoản tiếp tục thu hẹp. Sang tháng 10, chỉ số tiếp tục dao động quanh vùng 1.720-1.760 điểm. Mọi thứ vẫn chưa có dấu hiệu đi lên
Áp lực từ nhà đầu tư nước ngoài cũng chưa biến mất. Đến ngày 8/10, khối ngoại đã có 12 phiên bán ròng liên tiếp, tổng giá trị hơn 11.400 tỷ đồng.
Điều đáng nói là tình trạng này diễn ra ngay sau một thông tin được kỳ vọng rất lớn: Việt Nam chính thức gia nhập nhóm thị trường mới nổi của FTSE Russell.
Việc nâng hạng có thể mang lại hàng tỷ USD vốn ngoại trong dài hạn, nhưng tác động không đến ngay lập tức. Hai tuần sau thời điểm nâng hạng, khối ngoại vẫn rút hơn 400 triệu USD khỏi thị trường.
Nói cách khác, tin tốt có, nhưng dòng tiền vẫn đang rất chọn lọc.
Lãi gửi 9%, cổ phiếu phải hấp dẫn hơn thế nào?
Đây mới là bài toán đáng chú ý.
Khi tiền gửi chỉ đem lại 4-5% một năm, nhà đầu tư dễ chấp nhận nhiều rủi ro hơn để tìm kiếm lợi nhuận trên chứng khoán.
Nhưng khi ngân hàng sẵn sàng trả 8-9%, tiêu chuẩn dành cho một cổ phiếu tự nhiên phải cao hơn.
Một doanh nghiệp chỉ có “câu chuyện” nhưng lợi nhuận không cải thiện, vay nợ lớn hoặc định giá quá cao sẽ khó cạnh tranh với một khoản lợi tức gần như cố định từ ngân hàng.
Điều này cũng phần nào lý giải sự phân hóa mạnh của thị trường hiện nay.
Trong tháng 9, dù VN-Index giảm 3,47%, năng lượng lại là nhóm ngành hiếm hoi tăng điểm, với mức tăng 8,04%. Trong khi đó, nhiều nhóm khác như vật liệu xây dựng hay tiêu dùng không thiết yếu giảm khá mạnh.
Những doanh nghiệp dầu khí, vận tải hay một số doanh nghiệp hưởng lợi từ giá hàng hóa vì thế vẫn có câu chuyện riêng, ngay cả khi thị trường chung chưa bước vào một con sóng rõ ràng.
Nhưng điều này cũng không có nghĩa cứ dầu khí, cao su hay hóa chất là mua được. Giá hàng hóa tăng chỉ có ý nghĩa khi thực sự chuyển hóa thành doanh thu, lợi nhuận và dòng tiền của doanh nghiệp.
Không nhất thiết phải chọn một trong hai
Vì vậy, bài toán lúc này có lẽ không cần cực đoan thành “gửi hết tiền” hay “mua hết cổ phiếu”.
Lãi tiết kiệm trên 9% rõ ràng đủ hấp dẫn để phần tiền ưu tiên an toàn có một nơi trú ẩn tốt hơn trước.
Nhưng chứng khoán cũng không phải hoàn toàn thiếu cơ hội. Thị trường đang phân hóa mạnh hơn, đồng nghĩa cơ hội có thể nằm ở từng doanh nghiệp thay vì một con sóng nâng tất cả cổ phiếu cùng đi lên.
Khi lãi suất cao, dòng tiền sẽ khó tính hơn.
Và có lẽ đây cũng là lúc nhà đầu tư phải khó tính hơn với chính cổ phiếu mình lựa chọn: lợi nhuận có tăng không, dòng tiền có tốt không và mức sinh lời kỳ vọng có đủ hấp dẫn để đánh đổi một khoản lãi tiết kiệm 8-9% hay không?
Với góc nhìn quen thuộc "đừng bỏ hết trứng vào một giỏ", có lẽ phân bổ các khoản đầu tư cho cả hai bên sẽ là lựa chọn thông minh hơn.
Còn bạn thì sao? Với một bên là lãi tiết kiệm có nơi đã trên 9%, một bên là chứng khoán vẫn đang phân hóa, tiền của bạn lúc này sẽ nằm ở đâu?