Triển vọng của cổ phiếu này tất yếu sẽ đến từ 2 động lực chính: (1) Cao su & (2) Các khoản lợi nhuận đến từ thanh lý gỗ + tiến độ chuyển đổi đất sang khu công nghiệp…
Có gì hay trong giai đoạn này?
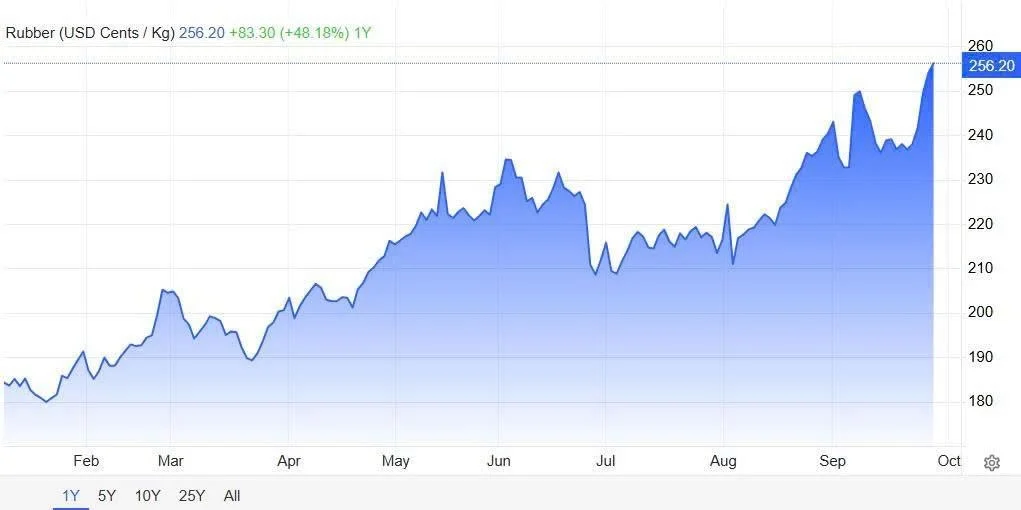
1. Mưa nhiều khiến giá cao su vượt đỉnh!
Cuối tháng 8 và đầu tháng 9/2026, mưa lớn trên diện rộng ở Thái Lan & khu vực phía Nam Việt Nam, khu vực Vân Nam, Hải Nam (Trung Quốc)… đã làm gián đoạn hoạt động khai thác mủ. Sự sụt giảm nguồn cung tạm thời này đã kích thích hoạt động tích trữ từ các nhà máy chế biến, dẫn đến giá cao su cũng tăng cao (hình chart đính kèm).
2. Nguồn thu từ thanh lý gỗ & chuyển đổi đất…
Năm nay GVR dự kiến sẽ thanh lý khoảng 7.400 ha vườn cây, hoạt động này có thể mang lại ~3.000 tỷ doanh thu.
Không chỉ là tiền, điều này có thể tạo cơ sở cho quá trình chuyển đổi quỹ đất nhanh hơn (kế hoạch chuyển đổi đất là ~20.000 ha, điểm rơi tập trung vào 2026 – 2027).
🔎 Ở góc nhìn kỹ thuật
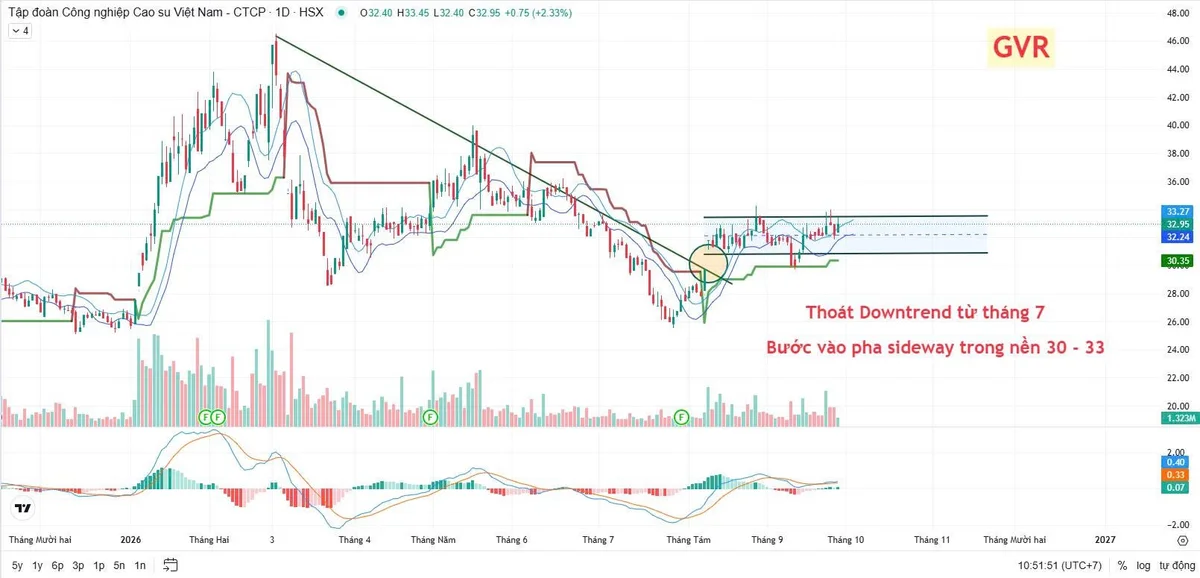
- GVR đã thoát được DownTrend trung hạ vào giữa đầu tháng 8 khi giá đã bứt hẳn lên vùng 30 và hiện sideway trong nền giá 30 – 33 hiện tại.
- Dòng tiền trong giai đoạn gần đây cũng cải thiện, cho thấy nền giá mới đang được thiết lập để chờ đợi cho các kỳ vọng tiếp theo.
- Trong kịch bản tích cực, nếu giá break khỏi 33 kèm vol thuyết phục, thì 1 xu hướng tăng mới sẽ mở ra ở cổ phiếu này.
Với triển vọng từ các hoạt động kinh doanh trên, liệu kịch bản break 33 sẽ xảy ra chăng?
Cũng cần note thêm rằng, GVR cũng giống GAS hay BSR… là DN chưa đáp ứng tiêu chí đại chúng khi tỷ lệ Nhà nước hiện đang nắm giữ khoảng 96,8%.
Như vậy, trước mắt sẽ thoái vốn xuống tỷ lệ nắm giữ 90% (10% nhà đầu tư bên ngoài nắm) nếu muốn ở lại sàn.
Đây cũng là 1 động lực tăng giá trong năm nay với GVR!
Thông tin liên hệ:
Thành Đặng: 0908 060 892
Room Zalo: https://zalo.me/g/wtshgr834