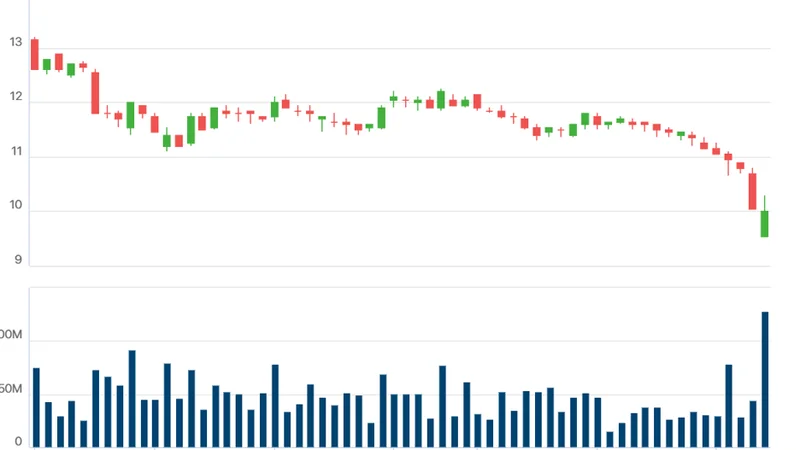

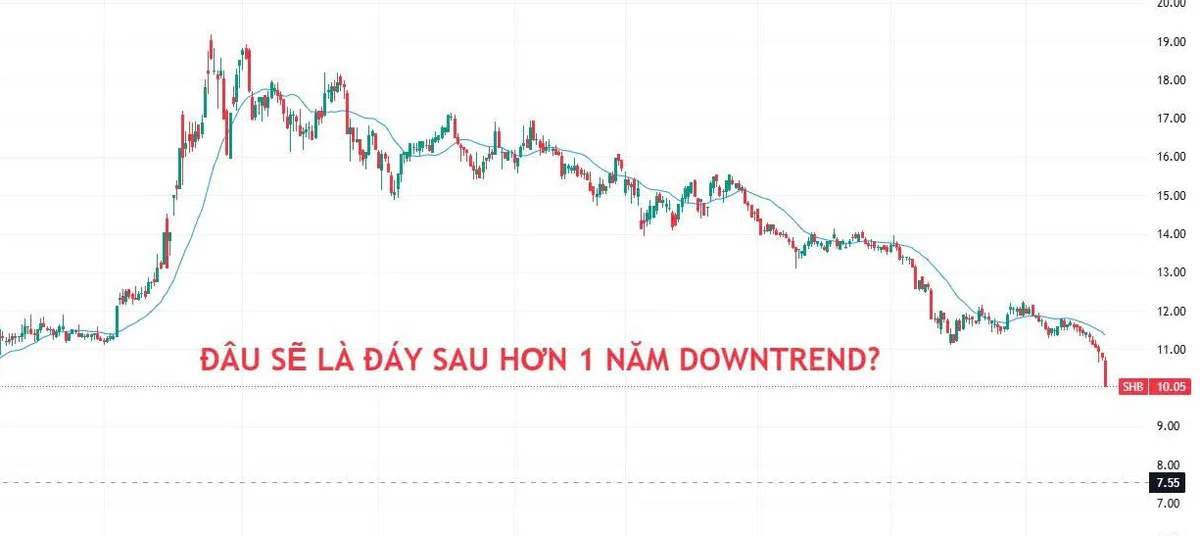
Sau một chuỗi ngày giảm tương đối đều, hôm nay SHB giảm sàn về 10.050 đồng/cp, trong khi lượng dư bán tại giá sàn lên tới hàng triệu cổ phiếu. Đây là một diễn biến rất đáng chú ý đối với một cổ phiếu ngân hàng có thanh khoản lớn.
Vậy chuyện gì đang xảy ra với SHB?
Điều đầu tiên cần nhìn nhận là: SHB đang trong một xu hướng giảm kéo dài sau giai đoạn tăng rất mạnh trong năm 2025.
Trong tháng 8/2025, SHB từng tăng rất mạnh, có thời điểm giao dịch quanh vùng 19 nghìn đồng/cp. Sau đó cổ phiếu bước vào quá trình điều chỉnh kéo dài.
Dữ liệu cho thấy vùng cao 52 tuần của SHB khoảng 18.450 đồng/cp, trong khi vùng thấp hiện tại đã xuống khoảng **10,05–10,65**.
Điều đáng nói là KQKD của SHB không xấu theo nghĩa doanh nghiệp đang suy yếu nghiêm trọng.
6 tháng đầu năm 2026, SHB ghi nhận 9.092 tỷ đồng lợi nhuận trước thuế, hoàn thành khoảng 51% kế hoạch năm. Ngân hàng cũng đang tiếp tục tăng vốn và mở rộng quy mô hoạt động.
Tuy nhiên, thị trường chứng khoán không chỉ định giá câu chuyện lợi nhuận.
Trong quý II/2026, thu nhập lãi thuần của SHB giảm 26,8%, trong khi chi phí dự phòng tín dụng lên tới khoảng 3.825 tỷ đồng. Ngân hàng phải xử lý/xóa một lượng đáng kể nợ xấu. Đây có thể là một trong những yếu tố khiến thị trường vẫn thận trọng dù lợi nhuận tổng thể còn tăng trưởng.
Bên cạnh đó, SHB cũng đang trong quá trình tăng vốn quy mô lớn, với kế hoạch phát hành thêm cổ phiếu. Về dài hạn, tăng vốn giúp ngân hàng có thêm nguồn lực để mở rộng tín dụng; nhưng trong ngắn hạn, việc gia tăng số lượng cổ phiếu cũng có thể tạo áp lực lên cung cổ phiếu và tâm lý nhà đầu tư.
Vì vậy, tôi cho rằng việc SHB giảm mạnh trong thời gian qua không nên chỉ nhìn đơn giản là “doanh nghiệp xấu”.
Đây là sự kết hợp của nhiều yếu tố: xu hướng kỹ thuật dài hạn đã xấu, cổ phiếu đã trải qua một giai đoạn tăng nóng trước đó, kỳ vọng của thị trường thay đổi, chất lượng lợi nhuận và chi phí dự phòng cần tiếp tục theo dõi, cùng với câu chuyện tăng vốn và nguồn cung cổ phiếu.
Vậy SHB sẽ về đâu?
Tôi không biết. Và tôi cũng không nghĩ chúng ta cần phải cố đoán chính xác đáy là: 9, 8 hay 7k.
Nhưng với diễn biến hiện tại, tôi cho rằng khả năng SHB còn tiếp tục chịu áp lực giảm là hoàn toàn có thể xảy ra.
Các vùng giá dưới 10.000 đồng, thậm chí 9.000 – 8.000 – 7.000 đồng, không phải là những kịch bản có thể loại trừ nếu xu hướng giảm tiếp tục kéo dài.
Điều quan trọng hơn là:
- Nhà đầu tư không cần biết chính xác SHB sẽ tạo đáy ở đâu.
- Điều cần làm là chuẩn bị sẵn kế hoạch cho nhiều kịch bản giá.
Nếu đang nắm giữ, phải tính toán được mình sẽ làm gì nếu cổ phiếu về 9, 8 hay thậm chí 7.
Nếu không nắm giữ, thì càng không cần phải vội vàng bắt đáy.
Bởi một cổ phiếu đang trong downtrend có thể tiếp tục khiến nhà đầu tư mất kiên nhẫn lâu hơn chúng ta tưởng.
Nhưng cũng chính ở đây lại xuất hiện một góc nhìn khác.
Khi một cổ phiếu đã giảm đủ sâu, kỳ vọng đã được chiết khấu đủ lớn và doanh nghiệp vẫn duy trì được nền tảng hoạt động, thì vùng giá thấp trong tương lai có thể trở thành một cơ hội rất đáng quan tâm.
Tôi chưa biết SHB sẽ tạo đáy ở đâu.
Nhưng tôi tin rằng kiên nhẫn sẽ quan trọng hơn việc cố bắt đúng đáy.
Nếu SHB tiếp tục giảm, chúng ta có thể có những vùng giá hấp dẫn hơn.
Nếu SHB dừng giảm và xác nhận tạo đáy, khi đó cơ hội sẽ rõ ràng hơn.
Không cần mua ở giá thấp nhất. Chỉ cần mua được ở một vùng giá đủ tốt, khi xác suất đã nghiêng về phía mình.
Và với những cổ đông SHB đang chịu áp lực rất lớn hiện tại, điều quan trọng nhất không phải là hoảng loạn vì một phiên giảm sàn.
**Hãy chuẩn bị kịch bản cho mọi mức giá.**
Bởi trong đầu tư:
> Chúng ta không kiếm tiền bằng cách đoán chính xác đáy.
> Chúng ta kiếm tiền bằng cách chuẩn bị sẵn sàng khi cơ hội thực sự xuất hiện.