

Tuần qua, hai mã chứng khoán NVL của Novaland và PNJ của Vàng bạc đá quý PNJ cùng trở thành tâm điểm khi cổ phiếu liên tục chịu áp lực bán tháo mạnh.
Trong khi NVL giảm sàn ngay trước ngày giao dịch không hưởng quyền đối với đợt phát hành thêm gần 801 triệu cổ phiếu, PNJ cũng vừa trải qua chuỗi “đo sàn” cả tuần với thanh khoản đột biến.
Điểm chung đáng chú ý: cả hai đều đang đứng trước những phương án huy động vốn quy mô rất lớn. Liệu đây chỉ là diễn biến bình thường của thị trường, hay cổ đông đang bắt đầu “bỏ phiếu phủ quyết” bằng lệnh bán đối với những thương vụ phát hành thêm của những doanh nghiệp yếu kém?
Và rộng hơn, đã đến lúc phải đặt ra một "hàng rào" chặt chẽ hơn cho việc doanh nghiệp huy động tiền từ chính cổ đông qua phát hành thêm cổ phiếu?
1. NVL: CỔ PHIẾU NẰM SÀN TRƯỚC NGÀY CHỐT QUYỀN – CÓ PHẢI THỊ TRƯỜNG ĐANG “TẨY CHAY” PHÁT HÀNH THÊM?
Cuối tuần trước (25/9), Novaland (mã: NVL) công bố thông tin nhận được thông báo của HOSE về ngày đăng ký cuối cùng thực hiện quyền mua cổ phiếu phát hành thêm.
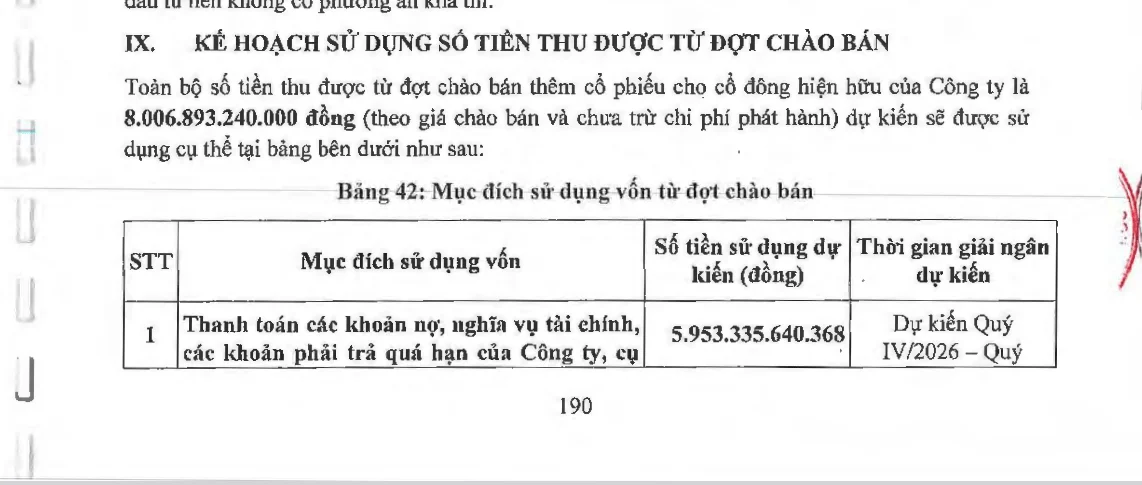
Theo đó, ngày 30/9/2026 sẽ là ngày giao dịch không hưởng quyền đối với đợt chào bán hơn 800,68 triệu cổ phiếu cho cổ đông hiện hữu theo tỷ lệ 3:1, với giá 10.000 đồng/cổ phiếu. Với quy mô này, nếu phát hành thành công toàn bộ, doanh nghiệp có thể thu về hơn 8.000 tỷ đồng.
Sau thông tin trên được doanh nghiệp công bố, phiên giao dịch sáng Thứ 2 (28/9) đầu tuần, vừa mở cửa mã NVL của Novaland đã giảm hết biên độ khi rơi về vùng 11.050 đồng/cp với hàng chục triệu cổ phiếu bị chất sàn, trắng bên mua.
Phiên giao dịch thứ hai vào Thứ ba (29/9) cũng không khá hơn khi cuối phiên gần 50 triệu cổ phiếu bị chất sàn “múa bên trăng”, thị giá theo đó cũng rơi xuống vùng 10.300 đồng/cp, với thanh khoản nhỏ giọt.
Mã này chỉ thực sử được giải cứu vào ngày 30/9 - ngày giao dịch không hưởng quyền khi giá sau chia chỉ còn 9.600 đồng/cp, thấp hơn giá phát hành thêm với hơn 47,5 triệu cổ phiếu NVL được “sang tay” ở mức giá sàn.
Nhiều giả thuyết về các phiên giảm sàn liên tiếp trước ngày chốt quyền của Novaland đã được các nhà đầu tư đặt ra, trong đó không ít ý kiến cho rằng: cổ đông “tháo chạy”, “bỏ quyền” trước ngày giao dịch không hưởng quyền (NVL chốt ngày 30/09, phát hành quyền mua giá 10, tỷ lệ 3:1).
Hoặc cũng có thể họ muốn bán bỏ một phần quyền, rồi dùng tiền để thực hiện quyền giá 10 trở lại sau đó trên số lượng hàng cũ...
Trong khi đó, nội bộ NVL vừa đăng ký bán ra 5,2 triệu cp ngay trước mốc thời gian ngày chốt quyền. Điều này càng tạo tâm lý cho số đông cũng đổ ra bán theo.
Tuy nhiên, theo dõi các phiên trước ngày chốt quyền có thể thấy, chính khoảng cách giữa giá thị trường và giá phát hành càng thu hẹp, quyền mua càng mất đi phần lợi thế vốn thường khiến cổ đông sẵn sàng bỏ thêm vốn. Khi đó, câu chuyện không còn đơn thuần là “mua cổ phiếu mới giá rẻ”, mà trở thành bài toán cổ đông có tiếp tục rót tiền vào doanh nghiệp để duy trì tỷ lệ sở hữu hay chấp nhận bị pha loãng.
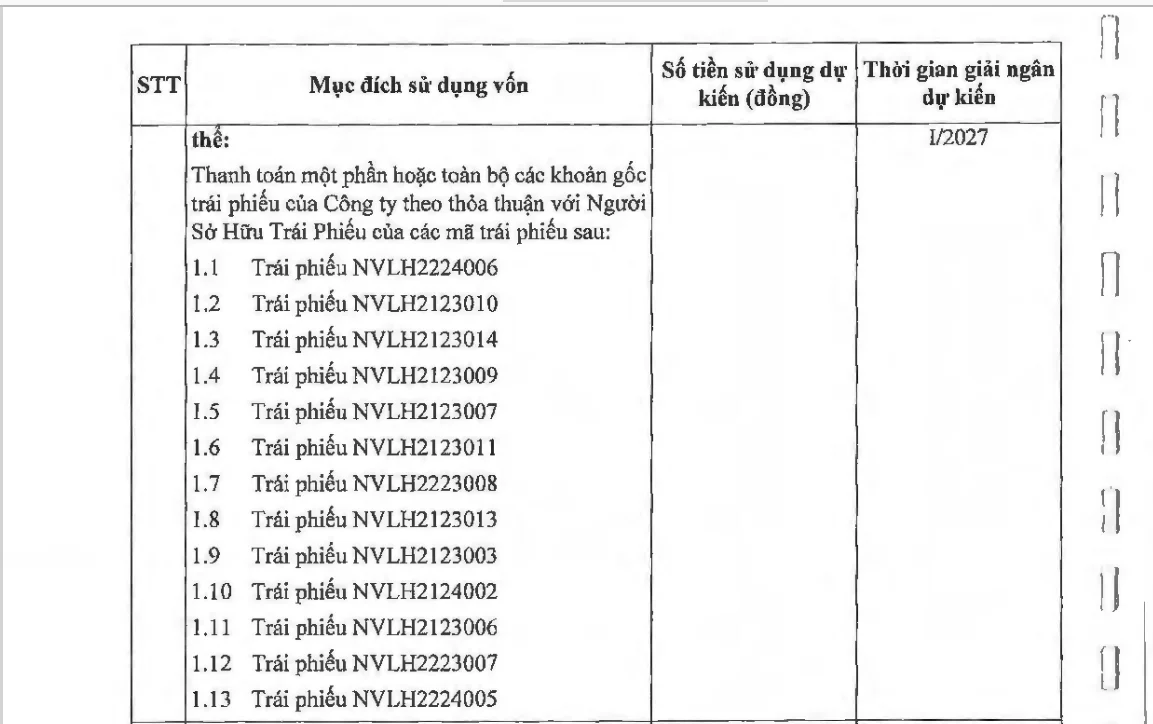
Nói cách khác, đây không đơn thuần là một thương vụ “bơm vốn để tăng trưởng”. Một phần rất lớn số tiền cổ đông được đề nghị bỏ thêm đang được dùng để xử lý những nghĩa vụ tài chính đã tồn tại.
Vậy NVL giảm sàn có phải là “làn sóng tẩy chay” phát hành thêm?
Chưa thể kết luận như vậy, bởi giá cổ phiếu còn chịu tác động của tình hình tài chính, kỳ vọng kinh doanh, cung cầu và nhiều thông tin khác. Tuy nhiên, phản ứng của thị trường đang cho thấy một câu hỏi rất rõ: Khi doanh nghiệp lạm dụng phát hành thêm để xử lý nợ, cổ đông bỏ thêm tiền thì họ sẽ nhận lại giá trị gì?
2. PNJ: HUY ĐỘNG VỐN LỚN CHƯA CHẮC ĐÃ KHIẾN THỊ TRƯỜNG YÊN TÂM
Giống như NVL của Novaland, thậm chí có phần "khốc liệt" hơn. Tuần qua, mã PNJ cũng vừa trải qua chuỗi phiên giảm sàn với lượng dư bán rất lớn. Đến cuối tuần, dòng tiền lớn bắt đầu vào nhưng áp lực bán vẫn cực mạnh.
Điều khiến thị trường giật mình hơn là ngay trong những phiên cổ phiếu mất thanh khoản, PNJ lại đưa vào tài liệu họp phương án phát hành riêng lẻ tối đa 550 triệu cổ phiếu.
Trong khi số cổ phiếu đang lưu hành chỉ khoảng 512 triệu đơn vị. Tức là lượng cổ phiếu dự kiến phát hành mới còn lớn hơn số cổ phiếu đang lưu hành hiện tại.
Quy mô phát hành vì thế rất lớn, diễn ra đúng lúc PNJ vừa điều chỉnh kế hoạch 2026 với dự kiến lỗ sau thuế hơn 6.200 tỷ đồng.
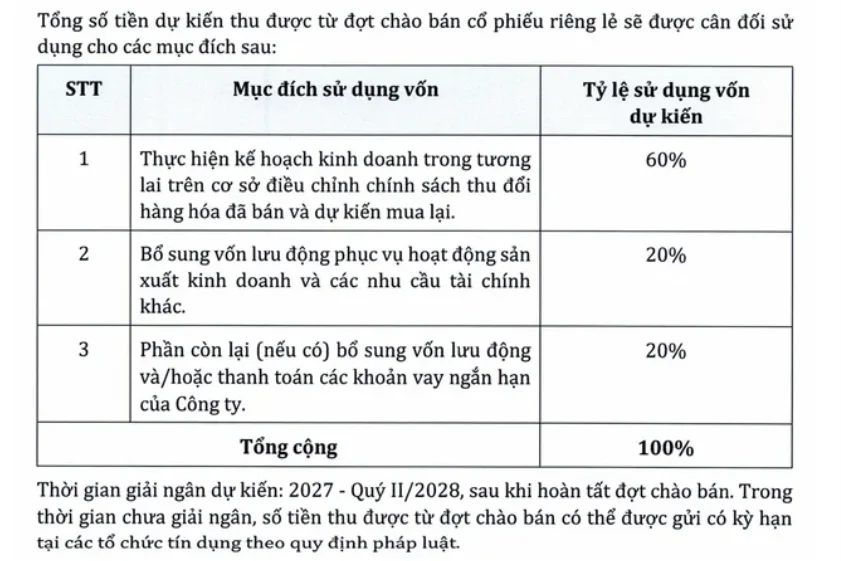
Theo phương án PNJ trình cổ đông, 60% số tiền huy động được dành cho hoạt động kinh doanh liên quan đến việc điều chỉnh chính sách thu đổi và dự kiến mua lại hàng hóa đã bán; 20% bổ sung vốn lưu động và các nhu cầu tài chính khác; 20% còn lại có thể được sử dụng để thanh toán các khoản vay ngắn hạn.
Phản ứng trên thị trường diễn ra gần như ngay lập tức: Trong đó ba phiên 28–30/9 đều giảm sàn; đến ngày 2/10, cổ phiếu tiếp tục đóng cửa ở 23.050 đồng/cp.
Điều đáng nói không nằm ở việc PNJ huy động vốn, mà ở câu hỏi 550 triệu cổ phiếu mới sẽ tạo ra bao nhiêu giá trị cho mỗi cổ đông sau khi lượng cổ phiếu tăng mạnh? Khi doanh nghiệp đang cần một lượng vốn lớn để tái cấu trúc hoạt động, thị trường rõ ràng có lý do để yêu cầu một câu trả lời thuyết phục hơn về hiệu quả của đồng vốn mới.
3. NCB LẠI LÀ MỘT CÂU CHUYỆN HOÀN TOÀN KHÁC
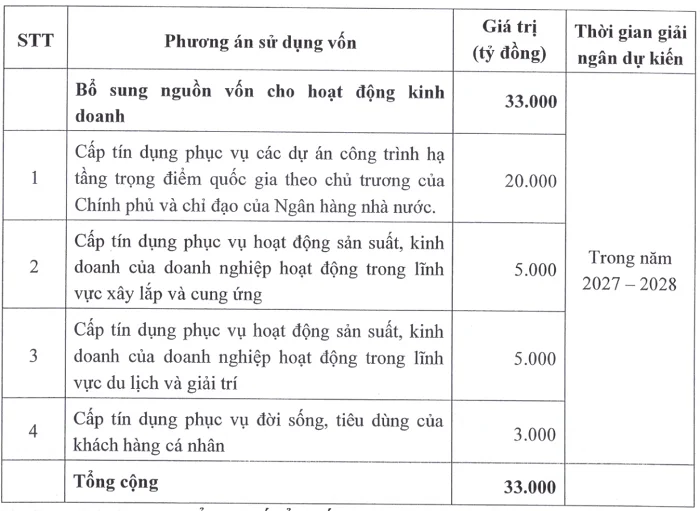
Tuần qua, ngân hàng này cũng công bố thông tin được Ngân hàng Nhà nước chấp thuận tăng vốn điều lệ thêm tối đa 33.000 tỷ đồng, thông qua phát hành khoảng 3,3 tỷ cổ phiếu riêng lẻ với giá 10.000 đồng/cp.
Nếu hoàn tất, vốn điều lệ sẽ tăng từ 29.280 tỷ lên 62.280 tỷ đồng. Một con số rất lớn.
Đáng chú ý, đây cũng không phải lần đầu NCB tăng vốn mạnh.
NCB mới phát hành 1 tỷ cổ phiếu để tăng vốn điều lệ lên 29.280 tỷ đồng vào cuối tháng 6 qua một đợt phát hành riêng lẻ.
Nhưng phản ứng của cổ phiếu NVB lại hoàn toàn khác.
Ngày 30/9, NVB tăng 5,93%, lên 14.300 đồng/cp.
Đến 2/10, cổ phiếu tiếp tục tăng trần lên 15.000 đồng.
Tức là cao hơn khoảng 31% so với mức 11.400 đồng/cp tại thời điểm phương án phát hành 3,3 tỷ cổ phiếu giá 10.000 đồng được công bố rộng rãi.
Vậy là cùng một câu chuyện “phát hành thêm”, nhưng NVL, PNJ và NCB lại có hai phản ứng rất khác nhau. Điều đó nói lên điều gì?
Có lẽ nhà đầu tư không hẳn sợ doanh nghiệp tăng vốn.
Nhà đầu tư chỉ sợ doanh nghiệp “không đủ khỏe” tăng vốn và không nhìn thấy giá trị mới được tạo ra.
4. PHÁT HÀNH THÊM CỔ PHIẾU KHÔNG XẤU
Một doanh nghiệp khỏe mạnh có thể huy động vốn để mở nhà máy, mở rộng thị trường, tăng tài sản sinh lời; khi đó, cổ đông bỏ tiền hôm nay để kỳ vọng lợi nhuận ngày mai tăng lên.
Vấn đề chỉ xuất hiện khi vốn cổ đông bắt đầu được sử dụng như một công cụ để xử lý những áp lực tài chính của quá khứ.
NVL là trường hợp rất dễ nhìn thấy điều này.
Khi khả năng tiếp cận kênh trái phiếu bị hạn chế trong quá trình tái cấu trúc nghĩa vụ nợ, vốn cổ phần trở thành một kênh huy động quan trọng. Nhưng nếu phần lớn tiền mới được dùng để thanh toán nghĩa vụ cũ, thì bản chất kinh tế của giao dịch đã khác:
Cổ đông không chỉ đang góp vốn cho tương lai của doanh nghiệp, mà còn đang góp tiền để giải quyết một phần quá khứ của doanh nghiệp. Liệu việc phát hành thêm có trở thành một vòng lặp hay không?
Doanh nghiệp gặp áp lực → phát hành thêm → cổ đông bỏ tiền → doanh nghiệp xử lý được nghĩa vụ trước mắt → năm sau lại cần tăng vốn tiếp → cổ đông bỏ tiền?
Nếu vòng lặp này xuất hiện quá nhiều, rủi ro không biến mất. Nó chỉ được chuyển từ chủ nợ sang cổ đông.
5. TRÁI PHIẾU ĐÃ CÓ HÀNG RÀO CHẶT HƠN, VẬY PHÁT HÀNH CỔ PHIẾU THÌ SAO?
Từ ngày 5/6/2026, Nghị định 200/2026/NĐ-CP quy định mới về chào bán, giao dịch trái phiếu doanh nghiệp riêng lẻ có hiệu lực. Theo đó, doanh nghiệp phát hành phải tuân thủ nguyên tắc “tự vay, tự trả, tự chịu trách nhiệm”, chịu trách nhiệm về hiệu quả sử dụng vốn và khả năng trả nợ; mục đích phát hành phải được xác định cụ thể, công bố cho nhà đầu tư và nguồn vốn huy động phải được theo dõi riêng, sử dụng đúng mục đích đã công bố.
Tức là thị trường trái phiếu ngày càng đặt nặng một nguyên tắc: Muốn huy động tiền, doanh nghiệp phải giải trình rõ tiền đi đâu, dùng thế nào và lấy gì để trả.
Nếu trái phiếu - một công cụ nợ đã được đặt dưới những yêu cầu ngày càng chặt về mục đích sử dụng vốn, khả năng trả nợ và trách nhiệm giải trình, liệu những đợt phát hành cổ phiếu quy mô lớn có cần một chuẩn mực trách nhiệm tương xứng?
Điều này đặt ra không phải để cấm doanh nghiệp khó phát hành cổ phiếu. Mà là để khi một doanh nghiệp “không đủ khỏe” huy động hàng nghìn, thậm chí hàng chục nghìn tỷ đồng từ cổ đông, thị trường phải biết rõ:
Phát hành để tăng trưởng hay trả nợ?
Nếu trả nợ, sau khi bảng cân đối được giải phóng thì dòng tiền mới sẽ đến từ đâu?
Nếu tăng trưởng, số vốn mới có thể tạo ra bao nhiêu doanh thu và lợi nhuận?
Cổ đông hiện hữu sẽ bị pha loãng bao nhiêu?
Và doanh nghiệp có phải chịu trách nhiệm báo cáo hiệu quả sử dụng vốn sau phát hành hay không?...
Đây chính là khoảng trống đáng để thị trường đặt vấn đề.
6. ĐÃ ĐẾN LÚC “SIẾT” TRÁCH NHIỆM KHI DOANH NGHIỆP PHÁT HÀNH CỔ PHIẾU?
Có lẽ thị trường không cần một cơ chế siết để doanh nghiệp không thể huy động vốn. Điều cần hơn là một cơ chế “siết sức khỏe” doanh nghiệp, siết trách nhiệm, để doanh nghiệp muốn huy động tiền từ cổ đông phải chứng minh rằng mình “đủ khỏe” để sử dụng đồng vốn đó và tạo ra lợi ích tương xứng cho người góp vốn.
Nếu trái phiếu đã được đặt dưới những yêu cầu về mục đích sử dụng vốn, khả năng trả nợ, công bố thông tin, theo dõi dòng tiền và trách nhiệm của doanh nghiệp, thì những đợt phát hành cổ phiếu quy mô lớn cũng đáng được đặt ra các chuẩn mực tương tự về sức khỏe tài chính, mục đích huy động, hiệu quả sử dụng vốn và trách nhiệm sau phát hành.
Bởi cổ phiếu không có nghĩa vụ hoàn trả vốn như trái phiếu, nhưng việc cổ đông phải “móc ví” ra mua thêm là chuyện thực.
Họ trả bằng tiền mua cổ phiếu mới, bằng tỷ lệ sở hữu bị pha loãng, bằng nguy cơ EPS giảm và bằng rủi ro nếu số vốn mới không tạo ra lợi nhuận tương xứng.
Phải khẳng định thêm lần nữa là tăng vốn không xấu. Phát hành để trả nợ cũng không mặc nhiên sai. Nhưng mỗi lần doanh nghiệp yêu cầu cổ đông bỏ thêm tiền, doanh nghiệp cần trả lời được một câu hỏi:
“Tôi lấy tiền của cổ đông để làm gì, và bằng cách nào số tiền đó sẽ tạo ra nhiều giá trị hơn cho chính cổ đông?”
Nếu không trả lời được câu hỏi này, phát hành thêm rất dễ trở thành cách chuyển áp lực tài chính từ doanh nghiệp sang cổ đông.
Và có lẽ đây mới là lúc thị trường cần một “hàng rào” chặt hơn cho hoạt động tăng vốn: không phải để ngăn doanh nghiệp huy động vốn, mà để đảm bảo rằng khi cổ đông bỏ thêm tiền, họ cũng có cơ sở để kỳ vọng mình sẽ được hưởng lợi từ đồng vốn ấy.
Bạn có quản điểm thế nào? Hãy để lại bình luận nhé!