Trong vài năm trở lại đây, LPBank là một trong những ngân hàng tạo ra nhiều bất ngờ nhất trên thị trường. Từ một ngân hàng tầm trung, LPBank liên tục ghi nhận tốc độ tăng trưởng lợi nhuận thuộc nhóm cao nhất hệ thống, mạnh tay chia cổ tức tiền mặt với tỷ lệ hiếm có trong ngành và chứng kiến cổ phiếu LPB bước vào một chu kỳ tăng giá ấn tượng.
Đằng sau giai đoạn tăng trưởng đó là dấu ấn rất lớn của ông Nguyễn Đức Thụy (Bầu Thụy), người đã góp phần định hình lại chiến lược phát triển và hình ảnh của ngân hàng.
Tuy nhiên, sau khi ông Nguyễn Đức Thụy rời Hội đồng quản trị vào cuối năm 2025, LPBank chính thức bước sang một giai đoạn mới. Báo cáo tài chính quý II/2026 cũng ghi nhận tốc độ tăng trưởng lợi nhuận đã không còn duy trì sự bứt phá như trước.
Điều này khiến thị trường đặt ra một câu hỏi đáng suy ngẫm:
Liệu đây chỉ là tín hiệu ngắn hạn sau nhiều năm tăng trưởng nóng, hay LPBank đang bước vào một chu kỳ phát triển hoàn toàn khác?
1. Kỷ nguyên Bầu Thụy đã thay đổi LPBank như thế nào?
Muốn hiểu vì sao kết quả kinh doanh của LPBank sau khi ông Nguyễn Đức Thụy rời Hội đồng quản trị lại được thị trường đặc biệt quan tâm, trước hết cần nhìn lại những gì ông đã để lại trong hơn bốn năm đồng hành cùng ngân hàng.
Ông Nguyễn Đức Thụy gia nhập Hội đồng quản trị LPBank vào tháng 4/2021 với vai trò Phó Chủ tịch HĐQT và đến tháng 12/2022 chính thức đảm nhiệm cương vị Chủ tịch Hội đồng quản trị. Đây được xem là bước ngoặt quan trọng mở ra một giai đoạn tái cấu trúc và tái định vị mạnh mẽ nhất của ngân hàng kể từ khi thành lập.
Dấu ấn đầu tiên chính là việc tái định vị thương hiệu. Từ một ngân hàng mang tên LienVietPostBank gắn liền với mạng lưới bưu điện truyền thống, ngân hàng từng bước rút gọn tên giao dịch thành LPBank, sau đó chính thức công bố tên thương mại Ngân hàng Lộc Phát Việt Nam (LPBank). Việc thay đổi không chỉ nằm ở nhận diện thương hiệu mà còn phản ánh chiến lược phát triển mới, hướng tới hình ảnh một ngân hàng hiện đại, năng động và có khả năng cạnh tranh mạnh hơn trên thị trường tài chính.
Song song với quá trình tái định vị là sự thay đổi rõ rệt về quy mô hoạt động. Chỉ trong vài năm, tổng tài sản của LPBank tăng mạnh, vốn điều lệ liên tục được bổ sung và ngân hàng dần vươn lên nhóm các ngân hàng tư nhân có quy mô lớn trong hệ thống. Đến cuối năm 2024, lợi nhuận trước thuế đạt 12.168 tỷ đồng, mức cao nhất trong lịch sử hoạt động của LPBank và tăng hơn 70% so với năm trước. ROE liên tục được cải thiện, đưa LPBank trở thành một trong những ngân hàng có hiệu quả sinh lời nổi bật trong khối ngân hàng thương mại cổ phần.
Không chỉ thay đổi về quy mô, LPBank còn tiến hành tái cơ cấu mạnh bộ máy quản trị, tinh gọn hệ thống vận hành, đẩy mạnh chuyển đổi số và nâng cao hiệu quả sử dụng vốn. Những thay đổi này giúp hệ số chi phí hoạt động được cải thiện, đồng thời tạo nền tảng để ngân hàng duy trì tốc độ tăng trưởng lợi nhuận trong nhiều năm liên tiếp.
Ở góc độ cổ đông, dấu ấn của kỷ nguyên Bầu Thụy càng rõ nét hơn. LPBank trở thành một trong số ít ngân hàng duy trì chính sách cổ tức tiền mặt hấp dẫn, đồng thời cổ phiếu LPB cũng bước vào chu kỳ tăng giá mạnh trong giai đoạn 2023–2025. Có thời điểm, LPB trở thành một trong những cổ phiếu ngân hàng tăng mạnh nhất thị trường, phản ánh niềm tin của nhà đầu tư vào chiến lược phát triển mới của ngân hàng.

Có thể nói, điều ông Nguyễn Đức Thụy để lại không chỉ là những con số tăng trưởng ấn tượng hay một thương hiệu mới. Quan trọng hơn, ông đã thay đổi cách thị trường nhìn nhận LPBank. Từ một ngân hàng quy mô trung bình với dấu ấn chưa thực sự nổi bật, LPBank đã vươn lên trở thành một trong những ngân hàng tư nhân được theo dõi nhiều nhất trên thị trường chứng khoán.
2. Sau khi ông Nguyễn Đức Thụy rời ghế, LPBank bước vào một bài kiểm tra mới
Cuối năm 2025, ông Nguyễn Đức Thụy rời Hội đồng quản trị và ông Hồ Nam Tiến được bầu giữ chức Chủ tịch Hội đồng quản trị LPBank.
Đây là một sự chuyển giao được thị trường đặc biệt quan tâm, không phải vì chiến lược của ngân hàng sẽ thay đổi ngay lập tức, mà bởi LPBank đã hoàn thành giai đoạn tái định vị và bước sang giai đoạn khó hơn rất nhiều: duy trì tăng trưởng trên một nền quy mô lớn.
Trong ngành ngân hàng, việc tạo ra một chu kỳ tăng trưởng cao luôn dễ hơn việc duy trì chu kỳ đó trong nhiều năm liên tiếp. Khi quy mô tài sản, dư nợ tín dụng và vốn chủ sở hữu đã tăng mạnh, áp lực chuyển hóa quy mô thành lợi nhuận bền vững cũng trở nên lớn hơn.
Chính vì vậy, thị trường không đánh giá giai đoạn hậu Bầu Thụy thông qua sự thay đổi nhân sự, mà thông qua câu hỏi lớn hơn: liệu bộ máy lãnh đạo mới có thể tiếp tục duy trì mô hình tăng trưởng mà LPBank đã xây dựng trong những năm trước hay không.
3. Điều gì khiến lợi nhuận quý II/2026 bắt đầu chững lại?
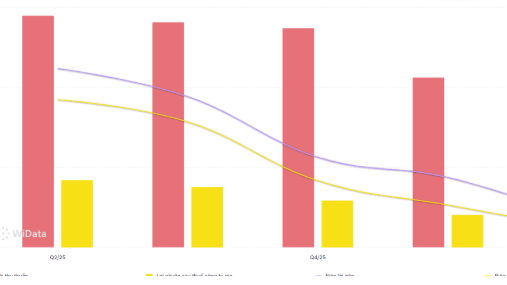
Sau khi công bố báo cáo tài chính quý II/2026, LPBank ghi nhận lợi nhuận trước thuế lũy kế 6 tháng đầu năm đạt khoảng 6.000 tỷ đồng, giảm 3,1% so với cùng kỳ năm trước, mới hoàn thành khoảng 40% kế hoạch lợi nhuận cả năm là 14.982 tỷ đồng.
Tổng thu nhập hoạt động (TOI) trong 6 tháng đầu năm vẫn đạt khoảng 11,2 nghìn tỷ đồng, tăng 16,8% so với cùng kỳ, trong khi tăng trưởng tín dụng đạt tới 9,6%, thuộc nhóm cao của toàn hệ thống ngân hàng. Điều này cho thấy hoạt động kinh doanh cốt lõi của LPBank vẫn duy trì đà mở rộng khá tích cực.
Tuy nhiên, điều khiến lợi nhuận không còn tăng mạnh lại đến từ phía chi phí.
Thứ nhất, biên lãi ròng (NIM) chịu áp lực khi chi phí huy động vốn vẫn ở mức cao trong bối cảnh cạnh tranh huy động giữa các ngân hàng chưa thực sự hạ nhiệt. Điều này ảnh hưởng trực tiếp đến nguồn thu nhập lãi thuần - động lực lợi nhuận quan trọng nhất của ngân hàng.
Thứ hai, tốc độ tăng trưởng tín dụng có xu hướng trở về mức ổn định hơn sau giai đoạn tăng nhanh, khi Ngân hàng Nhà nước điều hành tín dụng theo hướng kiểm soát chất lượng thay vì chỉ mở rộng quy mô.
Thứ ba, chi phí dự phòng rủi ro tín dụng tiếp tục là yếu tố cần theo dõi. Trong bối cảnh môi trường kinh doanh vẫn còn nhiều biến động, các ngân hàng có xu hướng chủ động tăng trích lập dự phòng để củng cố bộ đệm tài chính. Việc tăng dự phòng có thể làm lợi nhuận ngắn hạn giảm tốc, nhưng lại giúp giảm rủi ro cho những năm sau nếu chất lượng tài sản được kiểm soát tốt.
Ngoài ra, thu nhập ngoài lãi cũng chưa tạo ra sự bứt phá đủ lớn để bù đắp áp lực từ hoạt động tín dụng. Điều này khiến tốc độ tăng trưởng lợi nhuận không còn duy trì ở mức cao như giai đoạn trước.
Nhìn tổng thể, những yếu tố trên phản ánh nhiều hơn chu kỳ vận động của hoạt động ngân hàng và bối cảnh kinh doanh, thay vì có thể quy trực tiếp cho sự thay đổi trong bộ máy lãnh đạo.
4. Đây chỉ là một quý điều chỉnh hay là dấu hiệu của một chu kỳ mới?
Một quý lợi nhuận tăng chậm chưa đủ để kết luận rằng LPBank đã đánh mất động lực tăng trưởng. Tuy nhiên, nó là lời nhắc rằng ngân hàng đang bước vào giai đoạn mà thị trường sẽ đánh giá khắt khe hơn nhiều.
Trong thời gian tới, nhà đầu tư cần theo dõi đồng thời nhiều chỉ số quan trọng.
Thứ nhất là ROE và ROA. Nếu LPBank vẫn duy trì được hiệu quả sinh lời cao trên nền vốn chủ sở hữu ngày càng lớn, điều đó cho thấy ngân hàng vẫn chuyển hóa tốt quy mô thành lợi nhuận.
Thứ hai là chất lượng tài sản, đặc biệt là tỷ lệ nợ xấu và chi phí trích lập dự phòng. Khi tín dụng đã tăng mạnh trong nhiều năm, áp lực nợ xấu thường xuất hiện với độ trễ. Nếu nợ xấu tăng nhanh, ngân hàng sẽ phải tiếp tục dành nhiều nguồn lực cho dự phòng, từ đó ảnh hưởng trực tiếp đến lợi nhuận.
Thứ ba là CASA và NIM, hai chỉ số phản ánh khả năng duy trì lợi thế chi phí vốn. Đây sẽ là yếu tố quyết định liệu LPBank có thể bảo vệ biên lợi nhuận trong bối cảnh cạnh tranh ngày càng gay gắt hay không.
Cuối cùng là hiệu quả sử dụng vốn. Sau nhiều năm tăng trưởng nhanh, điều thị trường chờ đợi không còn là việc LPBank mở rộng quy mô bao nhiêu, mà là mỗi đồng vốn bổ sung có tạo ra nhiều lợi nhuận hơn trong tương lai hay không.
Nếu các chỉ số này tiếp tục được cải thiện, quý II/2026 có thể chỉ là một nhịp điều chỉnh kỹ thuật sau nhiều năm tăng trưởng nóng. Ngược lại, nếu lợi nhuận tiếp tục giảm tốc trong nhiều quý liên tiếp đi kèm với áp lực nợ xấu và hiệu quả sinh lời suy giảm, thị trường có thể bắt đầu định giá LPBank theo một chu kỳ tăng trưởng mới với kỳ vọng thấp hơn.
5. Góc nhìn đầu tư
Đối với cổ đông, điều đáng quan sát nhất trong 2-4 quý tới không phải là lợi nhuận của một quý riêng lẻ, mà là khả năng duy trì chất lượng tăng trưởng của LPBank trong giai đoạn hậu tái định vị.
Nếu ngân hàng tiếp tục kiểm soát tốt nợ xấu, duy trì ROE ở mức cao, cải thiện CASA, tối ưu chi phí vốn và chuyển hóa hiệu quả quy mô tài sản thành lợi nhuận, LPBank vẫn có cơ sở để duy trì vị thế là một trong những ngân hàng tăng trưởng tốt trong nhóm tư nhân.
Ở chiều ngược lại, nếu áp lực dự phòng tiếp tục gia tăng, biên lãi ròng suy giảm và hiệu quả sử dụng vốn không cải thiện tương xứng với quy mô ngày càng lớn, thị trường sẽ cần thêm thời gian để đánh giá lại triển vọng của ngân hàng.
Nói cách khác, điều cổ đông đang đặt cược không còn là câu chuyện của một nhà lãnh đạo, mà là năng lực của cả một bộ máy trong việc duy trì mô hình tăng trưởng đã được xây dựng suốt nhiều năm qua.
6. Kết luận
Ông Nguyễn Đức Thụy đã để lại một dấu ấn rất rõ trong quá trình tái định vị LPBank, nhưng giá trị dài hạn của một ngân hàng không được quyết định bởi một cá nhân, mà bởi khả năng vận hành của cả hệ thống sau khi giai đoạn chuyển đổi kết thúc.
Vì vậy, điều thị trường cần quan sát hiện nay không phải là việc lợi nhuận quý II/2026 tăng nhanh hay chậm hơn cùng kỳ, mà là liệu LPBank có thể vượt qua bài kiểm tra đầu tiên của giai đoạn hậu Bầu Thụy để bước sang một chu kỳ tăng trưởng bền vững hơn hay không.
Nếu làm được điều đó, quý II/2026 có thể chỉ là một nhịp điều chỉnh trong hành trình dài. Nhưng nếu những chỉ báo về hiệu quả sinh lời và chất lượng tài sản tiếp tục suy yếu trong các quý tiếp theo, đây có thể là thời điểm mở đầu cho một giai đoạn mà thị trường sẽ phải nhìn LPBank bằng một lăng kính hoàn toàn khác.
👉 Nếu anh, chị cần rà soát danh mục hoặc muốn đánh giá chi tiết từng mã đang nắm giữ, vui lòng comment yêu cầu bên dưới hoặc inbox để em hỗ trợ nhé.